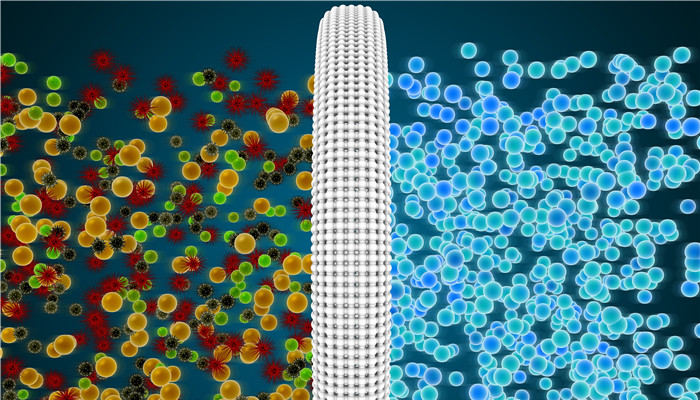
纳滤膜是介于超滤与反渗透之间的压力驱动型分离膜,其皮层孔径处于纳米量级,截留分子量大致覆盖数百至上千克尔顿区间。纳滤膜能够透过单价盐而截留多价离子与小分子有机物,在较低操作压力下实现选择性分离,也因此成为水处理与工业分离中定位独特的品类。
从材料看,纳滤膜以界面聚合法制备的聚酰胺或聚哌嗪酰胺复合膜为主,也有醋酸纤维素、磺化聚醚砜等品类。纳滤膜产品形态则以卷式元件为主,另有中空纤维、平板与管式结构,分别适配不同的通量、抗污染与清洗要求。
纳滤膜可用于水质软化与除硬,通过截留钙镁与硫酸根降低硬度,同时保留部分单价矿物,广泛用于市政供水、苦咸水处理与家用净水。纳滤膜也可用于工业过程分离,包括食品领域的乳品浓缩、果汁脱色与乳清脱盐,制药与生物制品领域的活性成分浓缩、溶剂回收,以及染料行业的脱盐纯化。此外,纳滤膜可在不沉淀镁的前提下让锂随单价盐透过,显著简化提锂流程。根据新思界产业研究中心发布的《
2026-2030年全球及中国纳滤膜行业研究及十五五规划分析报告》显示,2025年全球纳滤膜市场规模超过100亿元。
纳滤膜高端市场长期由外资品牌主导,杜邦水处理、科氏、日本东丽、海德能及苏伊士等企业凭借长期的材料配方积累、元件一致性控制与全球项目业绩,在半导体超纯水、高端制药用水与大型海水淡化等场景占据主导地位。国内方面,沃顿科技已成长为反渗透与纳滤膜领域的国产龙头,产品性能接近国际先进水平,在工业与市政项目中形成规模化替代;三达膜、久吾高科更多以膜工艺集成与陶瓷膜路线见长,在特定行业形成差异化优势。总体看,国产膜在中端工业场景已具备成本与响应速度优势,但在超高脱除率、耐污染长寿命与极端工况下的稳定性上仍有差距。
纳滤膜需求正从通用水处理转向选择性分离与资源回收,盐湖提锂、电池材料提纯、废酸与高盐废水回用、溶剂型物料分离等场景,正在拉动耐溶剂纳滤膜、耐氯耐污染膜与高压浓缩膜等专用品类的开发。
新思界
行业分析师表示,纳滤膜是膜分离谱系中技术定位最精细、应用弹性最大的品类,其国产化已由元件仿制进入性能对标阶段。在盐湖提锂、电池材料与工业零排放的持续驱动下,具备膜材料合成、元件制造与工艺集成全链条能力的企业,有望在这一轮结构性需求中扩大份额。
关键字: