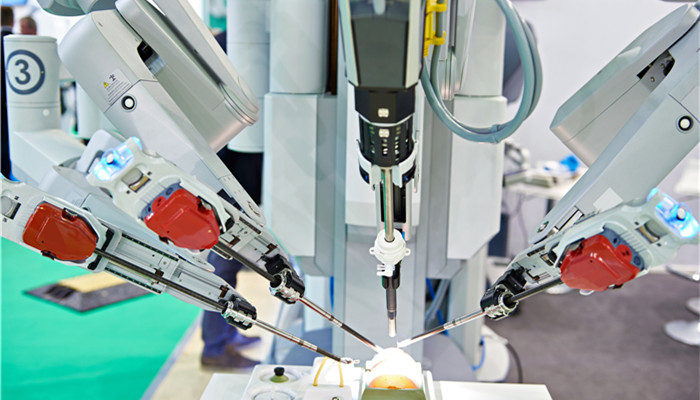
骨科智能手术机器人是融合医学影像、空间定位、运动控制、力反馈与手术规划算法的医疗专用机器人,主要用于脊柱、关节、创伤等骨科手术,能够辅助医生完成术前规划、术中导航、定位打孔、假体植入等操作,通过提升手术定位的精度从而减少软组织损伤,降低手术风险。
骨科智能手术机器人行业发展的核心驱动力来自骨科疾病患病基数的增长、患者对微创治疗接受度提升以及国内高端医疗器械国产替代的推进。人口老龄化进程加快,骨质疏松、腰椎退变、膝髋骨关节病变等骨科疾病发病率持续走高,骨科手术量保持稳定增长,临床对于精准、微创手术方案的需求持续增加。传统骨科手术高度依赖术者经验,存在定位偏差、辐射暴露等问题,机器人辅助手术可以把术前CT影像和术中患者解剖结构匹配,实现手术路径的精准引导,降低手术操作门槛。
从技术构成来看,骨科智能手术机器人一般包含术前规划软件、光学或电磁导航定位单元、机械臂执行机构、力感知模块以及影像配准系统。术前医生在软件内完成三维重建,规划钉道和假体位置;术中通过定位标记和影像配准,建立虚拟模型和患者实体的映射关系,机械臂按照规划路径约束运动范围,限制操作偏差,部分机型搭载力反馈功能,在接触骨质异常时及时预警,避免过度进给。不同细分术式的机器人技术路线存在差异,脊柱手术机器人侧重螺钉植入的定位精度,关节机器人侧重假体截骨的匹配度,创伤机器人面向骨折复位固定场景。系统的配准精度、追踪稳定性、术中动态补偿能力是决定临床效果的关键指标。
根据新思界产业研究中心发布的
《2026-2030年全球及中国骨科智能手术机器人行业研究及十五五规划分析报告》显示,骨科智能手术机器人产业链层面,上游包括精密机械臂、光学定位相机、伺服驱动、力传感器、医用软件、影像处理芯片等核心部件,光学追踪组件、高精度关节模组、医用级算法软件是壁垒较高的环节。中游为整机研发与注册申报企业,国内已经形成多家具备获批上市产品的厂商,同时还有多家企业处于临床试验阶段,企业需要同时具备机械、控制、医学影像、临床验证的综合能力。下游以三甲医院为主,逐步向区域中心医院拓展,采购模式多为医院专项设备采购,同时配套医生培训、临床运维、定期校准等服务。
骨科智能手术机器人行业发展仍面临不少现实挑战。骨科手术机器人设备购置成本较高,配套的耗材、运维费用也会增加医院使用成本,基层医院预算有限,普及难度较大。不同患者骨骼解剖存在个体差异,术中体位变动、骨骼微动都会影响配准精度,对系统动态校正能力提出更高要求。行业监管严格,临床试验、注册取证流程复杂,产品迭代周期长。同时临床数据积累、长期随访证据还需要持续完善,部分医疗机构对机器人手术的成本效益仍持观望态度。
新思界
行业分析人士指出,中长期来看,随着核心零部件国产化降本、产品注册数量增加、临床循证数据持续积累,骨科智能手术机器人会进一步下沉到地市级医院,应用场景也会从脊柱、关节向创伤、骨肿瘤等更多术式拓展。能够兼顾设备稳定性、配套耗材方案、临床培训和长期运维服务的企业,将在市场竞争中占据优势。骨科智能手术机器人将持续作为医生的辅助工具,推动骨科手术向标准化、精准化、微创化方向发展,助力国内骨科医疗服务能力整体提升。
关键字: